
Die Börsenzauberformel: Wie der Greenblatt Screener funktioniert

Dr. Simon Lichte
Erschienen am
Wenn du dich zum ersten Mal mit Aktienauswahl beschäftigst, wirst du schnell von Kennzahlen erschlagen. KGV, EBIT, Buchwert, Eigenkapitalquote, Free Cashflow: Jede Kennzahl sagt etwas aus, aber keine für sich allein kann dir sagen, ob ein Unternehmen eine gute Investition ist. Joel Greenblatt, ein amerikanischer Fondsmanager, hat vor zwanzig Jahren einen Vorschlag gemacht, der genau hier ansetzt. In seinem Buch The Little Book That Beats the Market reduziert er die Frage auf zwei wesentliche Punkte; er nennt das Ergebnis die Magic Formula, im Deutschen meist Börsenzauberformel. Der Name klingt reißerischer, als die Idee dahinter ist, denn nichts daran ist Zauberei. Sein Ansatz ist eine sehr konsequente Art, zwei äußerst vernünftige Fragen zu stellen und zu beantworten.
Zwei essentielle Fragen statt ein Dutzend Kennzahlen
Stell dir vor, du kaufst keine Aktie, sondern eine Bäckerei in deiner Stadt. Du würdest vermutlich zwei Dinge wissen wollen. Erstens: Wie viel Gewinn wirft diese Bäckerei im Jahr ab, gemessen an dem Preis, den du für sie zahlen sollst? Zweitens: Wie gut ist das Geschäft an sich, also wie viel Gewinn macht die Bäckerei aus dem Kapital, das in Öfen, Ladeneinrichtung und Vorräten steckt?
Die erste Frage ist die Frage nach dem Preis. Die zweite ist die Frage nach der Qualität. Genau diese beiden Fragen stellt Greenblatt an jedes börsennotierte Unternehmen. Eine Aktie kann billig sein, weil das Geschäft dahinter schwach ist und ein hervorragendes Unternehmen kann so teuer sein, dass sich der Einstieg nicht mehr lohnt. Erst beide Fragen zusammen ergeben ein brauchbares Bild.
Frage 1: Was bekomme ich für meinen Preis?
Die Kennzahl dafür heißt Gewinnrendite, auf Englisch earnings yield. Sie setzt den operativen Gewinn eines Unternehmens ins Verhältnis zu dem, was das gesamte Unternehmen am Markt kostet:
Gewinnrendite = operativer Gewinn (EBIT) / Unternehmenswert
Zwei Begriffe muss man dafür kennen.
EBIT ist der Gewinn vor Zinsen und Steuern. Man nimmt bewusst diese Zwischenstufe, weil sie zeigt, was das Geschäft selbst erwirtschaftet, unabhängig davon, wie das Unternehmen finanziert ist und in welchem Land es Steuern zahlt. So werden zwei Firmen vergleichbar, von denen die eine schuldenfrei ist und die andere auf Kredit arbeitet.
Unternehmenswert (englisch enterprise value) ist der realistische Preis für die ganze Firma. Er ist nicht einfach der Börsenwert aller Aktien, sondern rechnet die Schulden hinzu und zieht die vorhandenen liquiden Mittel ab. Am Beispiel unserer Bäckerei bedeutet dies: Wenn der Verkäufer 500.000 Euro verlangt, die Bäckerei aber noch 200.000 Euro Bankkredite hat, kostet sie dich in Wirklichkeit 700.000 Euro. Liegen dagegen 50.000 Euro auf dem Geschäftskonto, die du mitkaufst, sinkt dein effektiver Preis entsprechend.
Je höher die Gewinnrendite, desto mehr operativen Gewinn bekommst du für deinen Einsatz. Eine Gewinnrendite von 12 Prozent bedeutet vereinfacht: Für jeden investierten Euro erwirtschaftet das Geschäft zwölf Cent operativen Gewinn pro Jahr.
Frage 2: Wie gut ist das Geschäft?
Die zweite Kennzahl ist die Kapitalrendite, englisch return on capital. Sie misst, wie effizient ein Unternehmen aus dem eingesetzten Kapital Gewinn macht:
Kapitalrendite = operativer Gewinn (EBIT) / investiertes Kapital
Investiertes Kapital ist grob gesagt das, was tatsächlich im Betrieb gebunden ist: Maschinen, Gebäude und Anlagen plus das Geld, das in Vorräten und offenen Kundenrechnungen steckt, abzüglich dessen, was Lieferanten an Zahlungszielen einräumen.
Der Unterschied wird an einem Beispiel deutlich. Zwei Unternehmen machen beide 100 Millionen Euro operativen Gewinn. Das eine braucht dafür ein Kapital von 200 Millionen, das andere von 1.000 Millionen. Das erste erwirtschaftet 50 Prozent Kapitalrendite, das zweite 10 Prozent. Für Greenblatt ist das erste das deutlich bessere Geschäft, und zwar aus einem konkreten Grund: Wenn es wachsen will, muss es für jeden zusätzlichen Euro Gewinn viel weniger Kapital nachschießen. Hohe Kapitalrenditen sind außerdem ein Hinweis darauf, dass ein Unternehmen etwas hat, das die Konkurrenz nicht so leicht kopieren kann, sei es eine Marke, ein Patent oder eine besondere Marktstellung.
Warum erst die Kombination den Unterschied macht
Wer nur auf die Gewinnrendite schaut, landet regelmäßig bei Unternehmen, die aus gutem Grund billig sind: schrumpfende Märkte, veraltete Technik, strukturelle Probleme. In der Fachsprache heißen sie Value Traps, also Wertfallen. Wer dagegen nur auf die Kapitalrendite schaut, landet bei den bekannten Qualitätsunternehmen, die aber oft bereits so hoch bewertet sind, dass der Erfolg der nächsten Jahre im Kurs längst eingepreist ist.
Greenblatts Antwort darauf ist so simpel, dass sie fast schon wieder elegant ist: Verlange beides gleichzeitig. Gesucht wird nicht das billigste und nicht das beste Unternehmen, sondern das Unternehmen mit der besten Kombination aus beidem.
Die Rangliste: addieren statt gewichten
Nun könnte man versuchen, beide Kennzahlen in eine Formel zu pressen und zu gewichten. Greenblatt macht etwas anderes, und das ist der eigentliche Kniff seines Ansatzes. Er arbeitet nicht mit den Zahlen selbst, sondern mit Rangplätzen.
Der Ablauf hat drei Schritte:
- Alle Unternehmen werden nach Gewinnrendite sortiert. Das Unternehmen mit der höchsten Gewinnrendite bekommt Platz 1.
- Dieselben Unternehmen werden nach Kapitalrendite sortiert. Wieder bekommt das beste Platz 1.
- Beide Platzierungen werden schlicht addiert. Die kleinste Summe gewinnt.
Ein Beispiel mit drei erfundenen Unternehmen. Alpha Werkzeuge ist bei der Gewinnrendite Zweiter und bei der Kapitalrendite Erster, Summe 3. Schmidt Handel ist bei der Gewinnrendite Erster, bei der Kapitalrendite aber nur Dritter, Summe 4. Burkhard Systeme ist Dritter und Zweiter, Summe 5. Die Rangfolge lautet also Alpha, Schmidt, Burkhard.
Schmidt Handel ist die günstigste Aktie der drei und landet trotzdem nicht vorn, weil das Geschäft dahinter schwächer ist. Genau das ist beabsichtigt.
Diese Art zu rechnen hat einen unterschätzten Vorteil. Sie ist robust gegen Ausreißer. Ein einzelnes Unternehmen mit einer absurd hohen Gewinnrendite, etwa weil ein Sondereffekt den Gewinn aufgebläht hat, kann die Rangliste nicht dominieren. Es bekommt Platz 1 und damit genau einen Punkt Vorsprung, nicht mehr.
Was die Formel bewusst weglässt
Ein sauberer Ansatz zeichnet sich auch dadurch aus, dass er seine Grenzen kennt. Zwei Dinge lässt Greenblatts Formel absichtlich außen vor.
Erstens: bestimmte Branchen. Banken, Versicherungen und Versorger arbeiten mit einer grundlegend anderen Bilanzstruktur. Bei einer Bank sind Kredite und Einlagen das Geschäft selbst und nicht Betriebskapital im üblichen Sinne. Eine Kapitalrendite, die für einen Maschinenbauer aussagekräftig ist, bedeutet bei einer Bank schlicht etwas anderes. Deshalb werden diese Sektoren standardmäßig ausgeschlossen. Das ist eine bewusste Entscheidung zugunsten der Vergleichbarkeit, kein Urteil über diese Unternehmen.
Zweitens: die Zukunft. Die Formel bewertet ausschließlich, was ein Unternehmen heute verdient und was es heute kostet. Sie enthält keine Prognose, keine Einschätzung des Managements und keine Branchenaussicht. Das ist ihre Schwäche und zugleich ihre Stärke, denn sie schützt davor, Geschichten über die Zukunft für Fakten zu halten.
So funktioniert der Greenblatt Screener in Investiqal
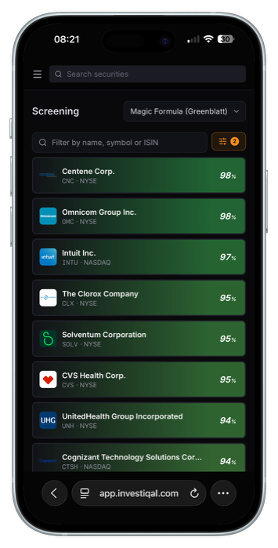 Genau diese Rechnung nimmt dir Investiqal ab. Im Bereich Screening wählst du oben die Strategie Magic Formula (Greenblatt) aus, und du erhältst die fertige Rangliste für das gesamte abgedeckte Aktienuniversum, sortiert nach dem kombinierten Rang.
Der Prozentwert neben jedem Unternehmen ist dabei der übersetzte Rangplatz. 100 Prozent steht für das bestplatzierte Unternehmen des jeweiligen Durchlaufs, 0 Prozent für das letzte. Ein Wert von 98 Prozent bedeutet also: Dieses Unternehmen gehört bei der Kombination aus Bewertung und Kapitalrendite zu den besten zwei Prozent aller geprüften Unternehmen. Der Wert ist bewusst relativ, denn eine Rangliste vergleicht die Kandidaten miteinander und nicht mit einem absoluten Maßstab.
Unternehmen, bei denen die Rechnung nicht sauber aufgeht, nehmen an der Rangliste nicht teil. Das betrifft etwa Fälle mit negativem operativem Gewinn, fehlenden Bilanzdaten oder ausgeschlossenen Sektoren. Uns ist lieber, ein Unternehmen fehlt in der Liste, als dass es auf einer Kennzahl auftaucht, die so nicht belastbar ist.
Was der Screener leistet und was nicht
Greenblatt hat seinen Ansatz für lange Haltedauern und breit gestreute Portfolios beschrieben, nicht für einzelne Wetten. Der Grund ist einfach: Eine Rangliste sagt etwas über den Durchschnitt vieler Unternehmen aus, nicht über das Schicksal eines einzelnen. Einzelne Werte aus der Liste können sich schlecht entwickeln, ohne dass die Systematik dadurch widerlegt wäre.
Der Screener liefert dir eine nachvollziehbare Vorauswahl. Aus mehreren tausend gelisteten Unternehmen wird eine überschaubare Liste, die einer klaren und jederzeit prüfbaren Logik folgt. Was danach kommt, bleibt deine Aufgabe: dir die verbliebenen Kandidaten genauer ansehen, verstehen, womit sie ihr Geld verdienen, und entscheiden, ob sie zu deinem Anlagehorizont und deiner Risikobereitschaft passen.
Genau dafür ist Investiqal gebaut. Wir nehmen dir die Rechenarbeit und die Datenbeschaffung ab, damit du deine Zeit in die Fragen stecken kannst, die eine Formel nicht beantworten kann.
Dieser Beitrag erklärt die Funktionsweise einer Analysemethode und ist weder eine Anlageberatung noch eine Anlageempfehlung. Investieren ist mit Risiken verbunden bis hin zum Totalverlust des eingesetzten Kapitals. Anlageentscheidungen triffst du eigenverantwortlich.
Bereit, Investiqal auszuprobieren?
Registrieren