
Multi-Faktor-Wert: Warum eine Kennzahl allein nicht reicht

Dr. Simon Lichte
Erschienen am
Fast jede Diskussion über günstige Aktien beginnt beim Kurs-Gewinn-Verhältnis. Das ist naheliegend, denn das KGV ist schnell berechnet und überall verfügbar. Es hat nur einen Haken: Es beruht auf einer einzigen Zahl aus der Gewinn- und Verlustrechnung, und genau diese Zahl lässt sich auf viele legale Arten beeinflussen. Ein Unternehmen verkauft eine Immobilie und der Gewinn springt nach oben. Ein anderes schreibt eine Übernahme ab und der Gewinn bricht ein, obwohl das operative Geschäft unverändert läuft. Wer nur auf das KGV schaut, sieht in beiden Fällen etwas, das mit dem tatsächlichen Zustand des Unternehmens wenig zu tun hat.
Der Multi-Faktor-Wert Screener, in der Finanzliteratur als Value Composite bekannt, zieht daraus eine einfache Konsequenz. Er stellt dieselbe Frage viermal aus vier verschiedenen Richtungen.
Bekannt gemacht hat diesen Gedanken der amerikanische Investor James O'Shaughnessy. In seinem Buch What Works on Wall Street hat er über Jahrzehnte hinweg untersucht, welche Bewertungskennzahlen historisch tatsächlich etwas taugen. Eines seiner zentralen Ergebnisse: Ein Bündel mehrerer Value-Kennzahlen liefert verlässlichere Ergebnisse als jede einzelne Kennzahl für sich, weil die Schwächen der einzelnen Kennzahlen einander ausgleichen. Unser Screener ist von diesem Ansatz inspiriert. Er ist keine Eins-zu-eins-Nachbildung seiner Formel, sondern verwendet vier Faktoren, die sich aus den uns vorliegenden Unternehmensdaten sauber und jederzeit nachprüfbar berechnen lassen.
Eine Frage, vier Blickwinkel
Jede Frage hat dieselbe Absicht: Wie viel Unternehmen bekomme ich für den Preis, den ich zahlen muss? Der Unterschied liegt darin, woran "wie viel Unternehmen" gemessen wird. Gewinn ist eine Möglichkeit. Aber ein Unternehmen ist auch etwas wert, weil es Geld erwirtschaftet, weil ihm Vermögenswerte gehören und weil es Umsatz macht. Jede dieser vier Größen hat ihre eigene Schwäche, und die Schwächen liegen an unterschiedlichen Stellen. Das ist der ganze Trick: Wo eine Kennzahl blind ist, sieht eine andere hin.
Die vier Faktoren
Gewinnrendite: Operativer Gewinn (EBIT) geteilt durch den Unternehmenswert. Der Unternehmenswert ist dabei nicht der Börsenwert der Aktien, sondern der realistische Preis für die ganze Firma inklusive ihrer Schulden. Diese Kennzahl macht ein schuldenfreies und ein hoch verschuldetes Unternehmen vergleichbar, was das klassische KGV nicht leistet. Wir haben sie im Beitrag zur Börsenzauberformel ausführlicher erklärt.
Free-Cashflow-Rendite: Der freie Cashflow geteilt durch die Marktkapitalisierung. Der freie Cashflow ist das Geld, das übrig bleibt, nachdem das Unternehmen seinen laufenden Betrieb bezahlt und in seine Anlagen investiert hat. Er ist die ehrlichste der vier Größen, weil Cashflow deutlich weniger Bewertungsspielraum lässt als der ausgewiesene Gewinn. Ein Unternehmen kann seinen Gewinn über Bilanzierungsentscheidungen gestalten. Geld auf dem Konto ist entweder da oder nicht.
Buchwert zu Marktwert: Das bilanzielle Eigenkapital geteilt durch die Marktkapitalisierung. Du kennst das vermutlich als Kurs-Buchwert-Verhältnis, nur andersherum. Diese Kennzahl fragt nach Substanz statt nach Ertrag: Was besitzt das Unternehmen, wenn man alle Schulden abzieht, und was kostet es an der Börse? Sie hilft besonders bei Unternehmen, deren Gewinne gerade schwanken, deren Vermögenswerte aber stabil bleiben.
Umsatz zu Unternehmenswert: Der Jahresumsatz geteilt durch den Unternehmenswert, also das umgedrehte Kurs-Umsatz-Verhältnis. Umsatz ist die stabilste der vier Größen. Er bricht in einem schwachen Jahr selten so stark ein wie der Gewinn. Deshalb zeigt dieser Faktor die Größenordnung des Geschäfts auch dann noch, wenn die Ertragskennzahlen gerade verzerrt sind. Umsatz allein sagt nichts über Qualität, aber er sagt etwas darüber, wie viel Geschäft man für sein Geld bekommt.
Warum vier Faktoren mehr sind als vier Meinungen
Der Effekt wird an einem einfachen Fall deutlich. Ein Unternehmen hat im vergangenen Jahr eine Beteiligung verkauft. Der Gewinn ist dadurch außergewöhnlich hoch, die Gewinnrendite sieht hervorragend aus, die Aktie wirkt spottbillig. Beim freien Cashflow taucht dieser Sondereffekt nicht in derselben Form auf, beim Umsatz gar nicht. Das Unternehmen wird also auf einem Faktor glänzen und auf den anderen drei unauffällig bleiben. Im Gesamtergebnis landet es im Mittelfeld, und genau dort gehört es hin.
Umgekehrt gilt dasselbe. Ein Unternehmen, das auf allen vier Faktoren im oberen Bereich liegt, ist mit hoher Wahrscheinlichkeit wirklich niedrig bewertet und nicht nur durch einen Buchungseffekt günstig gerechnet. Diese Übereinstimmung über vier unabhängige Blickwinkel hinweg ist das eigentliche Signal der Strategie.
Wie die Rangliste entsteht
Die Rechnung ist bewusst unspektakulär:
- Alle Unternehmen werden nach Gewinnrendite sortiert. Das beste bekommt Platz 1.
- Dasselbe passiert für die Free-Cashflow-Rendite.
- Dasselbe für Buchwert zu Marktwert.
- Dasselbe für Umsatz zu Unternehmenswert.
- Die vier Platzierungen werden addiert. Die kleinste Summe gewinnt.
Alle vier Faktoren zählen gleich viel. Das ist eine bewusste Entscheidung und keine Bequemlichkeit. Man könnte versuchen, dem freien Cashflow mehr Gewicht zu geben als dem Umsatz, weil er die belastbarere Größe ist. Das setzt aber voraus, dass man weiß, welcher Faktor in den kommenden Jahren besser funktionieren wird. Diese Annahme wäre eine Prognose, und Prognosen sind genau das, was eine regelbasierte Strategie vermeiden möchte. Gleichgewichtung heißt, dass wir uns diese Vorhersage nicht anmaßen.
Die Gleichgewichtung hat noch einen zweiten Effekt. Ein Spitzenplatz auf einem Faktor bringt genau einen Vorteil von wenigen Rangplätzen, nicht mehr. Ausreißer können die Liste damit nicht kapern.
Der wichtige Unterschied zur Börsenzauberformel
Beide Strategien arbeiten mit demselben Rangverfahren, aber sie fragen etwas anderes. Greenblatts Zauberformel kombiniert Preis und Qualität. Sie verlangt, dass ein Unternehmen günstig ist und sein Kapital effizient einsetzt. Der Multi-Faktor-Wert fragt ausschließlich nach dem Preis, dafür gründlicher. Er misst keine Kapitalrendite, kein Wachstum, keine Bilanzrisiken und keine Managementqualität.
Das ist keine Schwäche, sondern eine andere Aufgabe. Der Multi-Faktor-Wert beantwortet die Frage "Welche Unternehmen sind gemessen an ihren Fundamentaldaten am niedrigsten bewertet?" so sauber wie möglich. Ob ein solches Unternehmen auch ein gutes Geschäft betreibt, ist eine zweite Frage, die du selbst stellen musst.
Daraus folgt der wichtigste Hinweis zu dieser Strategie: Eine niedrige Bewertung ist nicht automatisch eine Gelegenheit. Sie kann auch eine zutreffende Einschätzung des Marktes sein. Günstige Unternehmen können günstig bleiben oder noch günstiger werden, weil der Markt ein Problem erkannt hat, das in keiner der vier Kennzahlen steht.
Wer nicht mitgerankt wird
Zwei Gruppen von Unternehmen tauchen in der Liste nicht auf.
Erstens: Banken, Versicherungen und Versorger. Ihre Bilanzen sind strukturell anders aufgebaut, weshalb Kennzahlen wie Buchwert zu Marktwert bei ihnen etwas anderes bedeuten als bei einem Industrieunternehmen. Diese Sektoren sind standardmäßig ausgeschlossen, um die Vergleichbarkeit zu wahren.
Zweitens: alle Unternehmen, bei denen eine der vier Kennzahlen nicht sauber berechnet werden kann, etwa bei negativem Gewinn, negativem freien Cashflow, negativem Eigenkapital oder fehlenden Bilanzdaten. Uns ist lieber, ein Unternehmen fehlt in der Rangliste, als dass es auf einer Kennzahl erscheint, die nicht belastbar ist.
So nutzt du den Screener in Investiqal
Im Bereich Screening wählst du oben die Strategie Multi-Faktor-Wert aus und erhältst die fertige Rangliste über das gesamte abgedeckte Aktienuniversum.
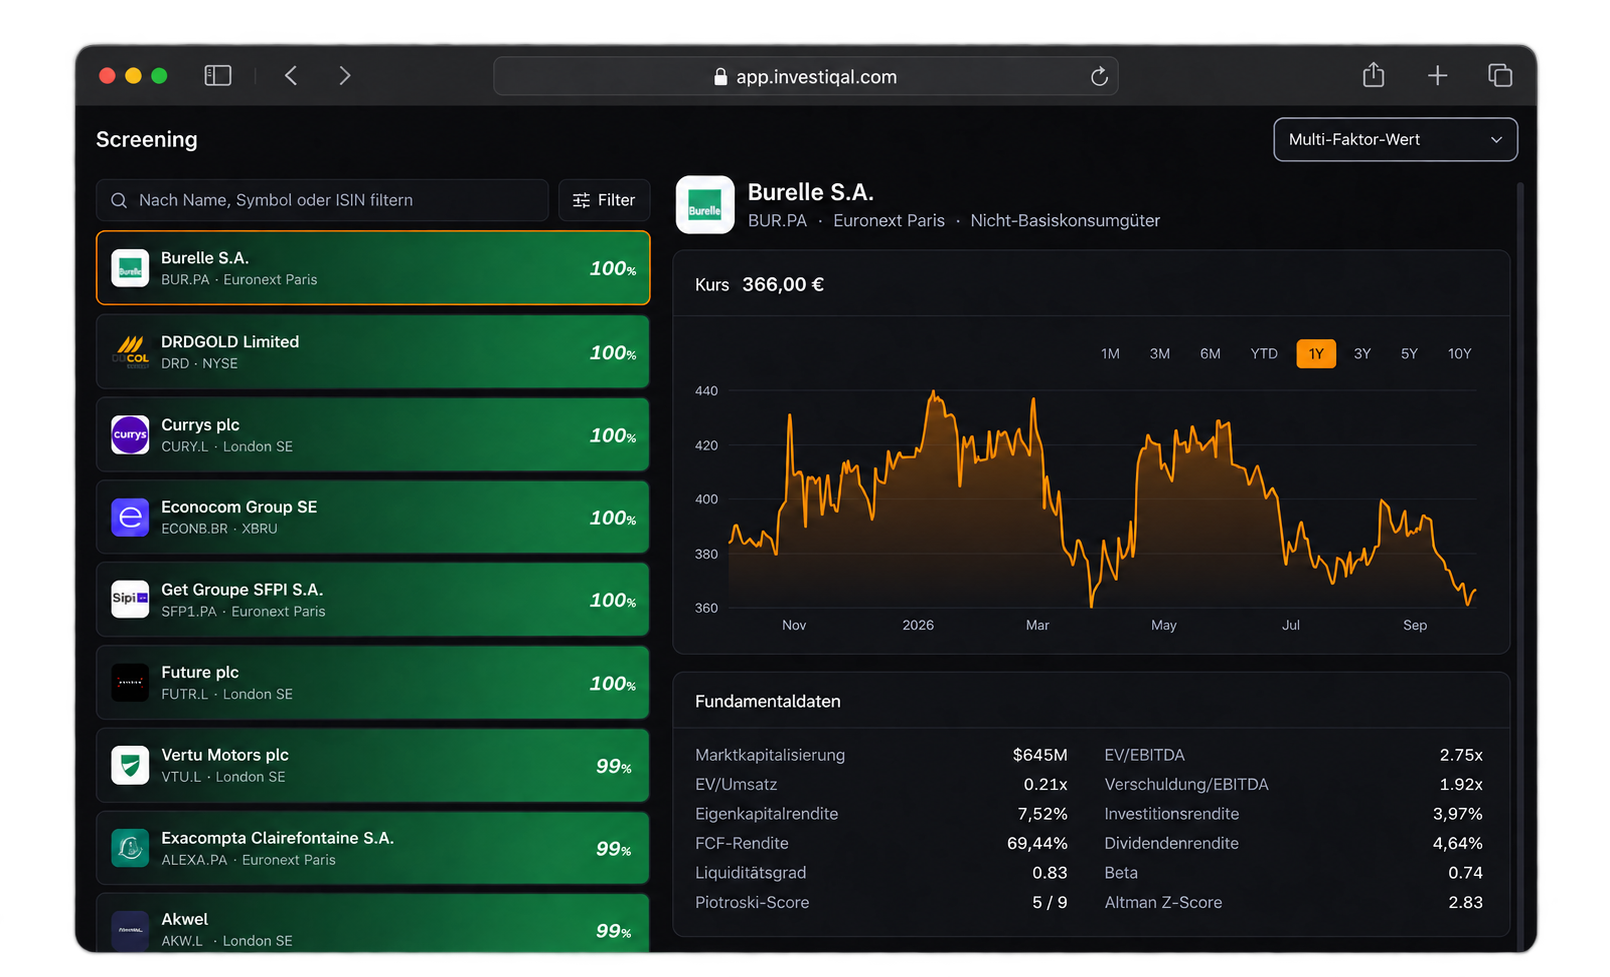
Der Prozentwert neben jedem Unternehmen ist der in eine Skala übersetzte Rangplatz. 100 Prozent steht für das bestplatzierte Unternehmen des Durchlaufs, 0 Prozent für das letzte. Ein Wert von 96 Prozent bedeutet also, dass dieses Unternehmen über alle vier Bewertungsfaktoren hinweg zu den besten vier Prozent aller geprüften Unternehmen gehört. Der Wert ist relativ, denn eine Rangliste vergleicht die Kandidaten miteinander und nicht mit einem festen Maßstab.
Ein Tipp gerade für diese Strategie: Schau dir in den Experteneinstellungen die Mindest-Marktkapitalisierung an. Value-Ranglisten ziehen sehr kleine Unternehmen an, weil deren Kennzahlen stärker schwanken und deshalb schnell extrem günstig aussehen. Ein Mindestwert von 150 Millionen US-Dollar hat sich in der Praxis bewährt und filtert einen Großteil dieser Fälle heraus.
Was du damit anfängst
Der Multi-Faktor-Wert Screener macht aus mehreren tausend gelisteten Unternehmen eine überschaubare Liste, die einer klaren und jederzeit nachprüfbaren Logik folgt. Er sagt dir, wo es sich lohnt, genauer hinzusehen. Er sagt dir nicht, was du kaufen sollst.
Die interessante Arbeit beginnt danach: Verstehen, warum der Markt ein Unternehmen so niedrig bewertet. Manchmal lautet die Antwort, dass der Markt gerade nicht hinsieht. Manchmal lautet sie, dass er sehr genau hinsieht. Diesen Unterschied zu erkennen ist der Teil, den keine Formel für dich übernimmt, und genau dafür verschafft dir Investiqal die Zeit.
Dieser Beitrag erklärt die Funktionsweise einer Analysemethode und ist weder eine Anlageberatung noch eine Anlageempfehlung. Investieren ist mit Risiken verbunden bis hin zum Totalverlust des eingesetzten Kapitals. Anlageentscheidungen triffst du eigenverantwortlich.
Bereit, Investiqal auszuprobieren?
Registrieren