
Unternehmensqualität: Woran man ein gutes Geschäft erkennt

Dr. Simon Lichte
Erschienen am
Unsere beiden bisherigen Screener drehen sich um den Preis. Die Börsenzauberformel fragt nach günstigen Unternehmen, die ihr Kapital effizient einsetzen, der Multi-Faktor-Wert nach niedrig bewerteten Unternehmen aus vier Blickwinkeln. Beide beantworten dieselbe Grundfrage: Was bekomme ich für mein Geld?
Der Unternehmensqualität Screener stellt die umgekehrte Frage. Er interessiert sich nicht dafür, was eine Aktie kostet, sondern dafür, was das Unternehmen dahinter taugt. Das klingt zunächst wie eine Geschmacksfrage, denn jeder hält andere Firmen für gut. Genau deshalb lohnt es sich, einmal sauber zu definieren, was "Qualität" bei einem Unternehmen eigentlich bedeuten soll.
Was "Qualität" messbar macht
Die Antwort, auf der dieser Screener aufbaut, stammt aus einer der bekannteren Arbeiten der jüngeren Finanzforschung. In Quality Minus Junk haben Clifford Asness, Andrea Frazzini und Lasse Pedersen eine Definition vorgeschlagen, die sich bewusst nicht auf Bauchgefühl stützt.
Ihr Ausgangspunkt ist eine simple Überlegung: Ein Qualitätsunternehmen ist eines, für das ein vernünftiger Investor bereit sein sollte, mehr zu bezahlen. Und daraus lässt sich ableiten, welche Eigenschaften gemeint sind. Mehr wert ist ein Unternehmen, das hohe Gewinne erwirtschaftet, das sich über die Zeit verbessert und bei dem das Risiko überschaubar bleibt. In der Studie werden daraus die Säulen Profitabilität, Wachstum und Sicherheit.
Das Entscheidende an dieser Definition ist, dass sie vollständig aus Geschäftszahlen besteht. Keine Einschätzung des Managements, keine Branchenfantasie, keine Prognose. Nur das, was in den Abschlüssen der vergangenen Jahre steht.
Säule 1: Profitabilität
Die erste Frage lautet: Wie viel Gewinn holt das Unternehmen aus dem heraus, was es hat?
Dafür reicht eine einzelne Gewinnzahl nicht, denn sie sagt nichts über den Aufwand dahinter. Deshalb wird der Gewinn jeweils ins Verhältnis gesetzt, unter anderem zum Gesamtvermögen, zum Eigenkapital und zum Umsatz. Ein Unternehmen, das aus 100 Millionen Vermögen 20 Millionen Rohertrag zieht, arbeitet anders als eines, das dafür 500 Millionen braucht.
Eine Kennzahl in dieser Säule verdient eine eigene Erklärung, weil sie das Gegenteil von dem tut, was man erwartet: die Abgrenzungsposten, im Englischen accruals. Sie sind die Differenz zwischen dem ausgewiesenen Gewinn und dem Geld, das tatsächlich aus dem operativen Geschäft geflossen ist. Je größer diese Lücke, desto mehr beruht der Gewinn auf Buchungen und desto weniger auf eingegangenem Geld. Bei dieser Kennzahl ist deshalb ein niedriger Wert besser. Ein Unternehmen, dessen Gewinn durch Cashflow gedeckt ist, steht solider da als eines, bei dem beide Zahlen weit auseinanderlaufen.
Säule 2: Wachstum
Hier ist eine Klarstellung wichtig, weil der Begriff in die Irre führen kann. Gemeint ist nicht, dass der Umsatz gestiegen ist. Gemeint ist, dass sich die Profitabilität verbessert hat.
Der Screener nimmt dieselben Kennzahlen aus Säule 1 und vergleicht sie mit ihrem Stand vor fünf Jahren. Verdient das Unternehmen heute mehr aus demselben Vermögen als damals? Ist die Marge besser geworden? Hat sich die Qualität der Gewinne erhöht?
Diese Unterscheidung ist der eigentliche Gehalt der Säule. Umsatz lässt sich fast immer steigern, wenn man bereit ist, dafür genug Kapital einzusetzen oder die Preise zu senken. Ein Unternehmen, das aus demselben Einsatz Jahr für Jahr mehr herausholt, hat dagegen tatsächlich etwas verbessert. Fünf Jahre sind dabei bewusst ein langer Zeitraum, denn über eine so lange Strecke überlebt kein Strohfeuer.
Säule 3: Sicherheit
Die dritte Frage lautet: Wie wahrscheinlich ist es, dass dieses Unternehmen in Schwierigkeiten gerät?
Vier Dinge fließen hier ein. Die Verschuldung im Verhältnis zum Vermögen zeigt, wie viel Spielraum ein Unternehmen in einem schlechten Jahr hat. Die Schwankung der Gewinne über die vergangenen Jahre zeigt, wie verlässlich das Geschäft ist, denn ein Unternehmen mit stabilen Erträgen überrascht seine Eigentümer seltener unangenehm. Das Beta misst, wie stark die Aktie im Vergleich zum Gesamtmarkt ausschlägt. Und Kennzahlen zur Insolvenzgefahr wie der Altman Z-Score fassen mehrere Bilanzpositionen zu einer Maßzahl für die finanzielle Widerstandsfähigkeit zusammen.
Diese Säule wird gern unterschätzt. Sie misst keine Chance, sondern verhindert einen bestimmten Fehler: dass ein hochprofitables Unternehmen allein wegen seiner Gewinnzahlen weit oben landet, obwohl es diese Gewinne mit hohem Fremdkapital und entsprechender Anfälligkeit erkauft.
Unsere Ergänzung: die Kapitalrendite
Zu diesen drei Säulen fügen wir eine vierte Größe hinzu, die Rendite auf das investierte Kapital, kurz ROIC. Sie setzt den operativen Gewinn nach Steuern ins Verhältnis zu dem Kapital, das im Geschäft gebunden ist.
Der Gedanke dahinter ist derselbe wie bei Greenblatt: Ein Unternehmen, das aus wenig Kapital viel Gewinn macht, braucht für Wachstum weniger Mittel und hat meist einen Vorteil, den die Konkurrenz nicht so leicht einholt. Diese Kennzahl ist nicht Teil der ursprünglichen Studie, sondern unsere Erweiterung. Wo sie sich nicht berechnen lässt, bleibt es bei der Bewertung aus den drei Säulen der Studie.
Wir sagen das so deutlich, weil die Trennung wichtig ist: Was aus der Forschung stammt, und was wir ergänzt haben, sollte man auseinanderhalten können.
Wie aus vielen Kennzahlen eine Zahl wird
Bei unseren beiden anderen Screenern werden Rangplätze addiert. Beim Unternehmensqualität Screener ist das Verfahren ein anderes, weil hier deutlich mehr Kennzahlen zusammenkommen und sie sich auf vier Gruppen verteilen.
Jede einzelne Kennzahl wird deshalb zunächst in einen Vergleichswert umgerechnet, der angibt, wie weit ein Unternehmen vom Durchschnitt aller geprüften Unternehmen entfernt liegt. Der Durchschnitt ist dabei null. Ein positiver Wert bedeutet besser als der Durchschnitt, ein negativer schlechter, und der Betrag sagt, wie deutlich der Abstand ausfällt.
Dieser Zwischenschritt ist nötig, damit Dinge vergleichbar werden, die in völlig verschiedenen Einheiten gemessen sind. Eine Marge in Prozent, ein Beta ohne Einheit und ein Verschuldungsgrad lassen sich nicht einfach addieren. Auf dieser gemeinsamen Skala geht es: Die Werte innerhalb einer Säule werden zusammengefasst, die Säulen ergeben zusammen die Gesamtbewertung, und daraus entsteht die Rangliste.
Qualität sagt nichts über den Preis
Das ist der wichtigste Satz zu diesem Screener, deshalb steht er in einer eigenen Überschrift.
Ein Unternehmen auf Platz 1 dieser Rangliste ist nach den beschriebenen Kriterien ein gutes Geschäft. Ob die Aktie zu einem vernünftigen Preis gehandelt wird, steht in keiner einzigen der verwendeten Kennzahlen. Qualitätsunternehmen sind an der Börse selten ein Geheimnis, und genau deshalb sind sie häufig teuer. Wer ein hervorragendes Unternehmen zu einem zu hohen Preis kauft, kann auch dann Geld verlieren, wenn das Unternehmen alles richtig macht.
Daraus ergibt sich die naheliegende Art, diesen Screener zu nutzen: zusammen mit den anderen beiden. Der Multi-Faktor-Wert zeigt dir, was niedrig bewertet ist. Die Unternehmensqualität zeigt dir, was etwas taugt. Unternehmen, die in beiden Listen weit oben stehen, sind die interessanten Fälle, denn dort trifft ein gutes Geschäft auf einen Preis, der noch nicht alles vorweggenommen hat. Greenblatts Zauberformel ist im Grunde die kompakte Variante genau dieser Idee, mit nur zwei Kennzahlen statt vieler.
Wer nicht mitgerankt wird
Ein Unternehmen taucht nicht in der Rangliste auf, wenn eine der drei Säulen gar nicht berechnet werden kann, etwa weil die Vergleichsdaten von vor fünf Jahren fehlen oder zu wenige Kennzahlen vorliegen. Dazu kommen die Sektoren und Größenklassen, die du über die Filter ohnehin aus- oder einschließt.
Fehlt nur die Kapitalrendite, bleibt das Unternehmen in der Liste und wird nach den drei Säulen der Studie bewertet. Nur unsere Ergänzung entfällt dann.
So nutzt du den Screener in Investiqal
Im Bereich Screening wählst du oben die Strategie Unternehmensqualität aus und erhältst die Rangliste über das abgedeckte Aktienuniversum.
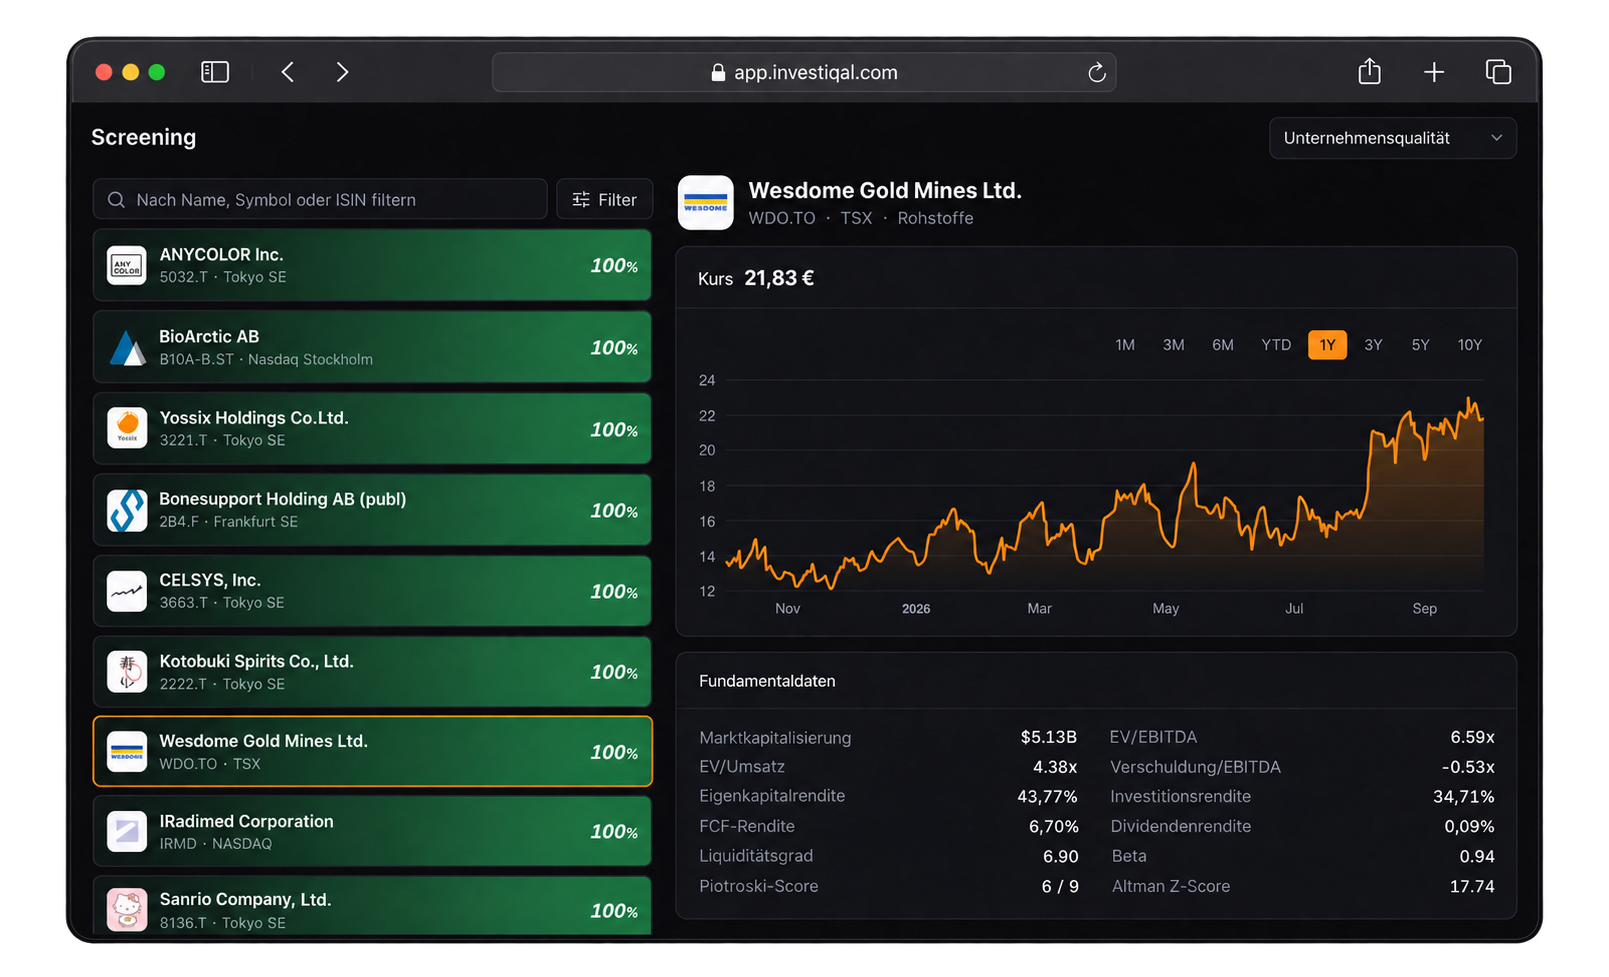
Der Prozentwert neben jedem Unternehmen ist wieder der in eine Skala übersetzte Rangplatz, wobei 100 Prozent für das bestplatzierte Unternehmen des Durchlaufs steht. Er fasst alle vier Gruppen zusammen und ist damit bewusst ein verdichteter Wert. Zwei Unternehmen mit demselben Prozentwert können auf ganz unterschiedlichen Wegen dorthin gekommen sein, das eine über herausragende Profitabilität, das andere über Stabilität und niedrige Verschuldung.
Ein Hinweis zum Verständnis: Der Wert ist immer relativ zum jeweiligen Durchlauf. Er vergleicht die Unternehmen miteinander und vergibt keine absolute Note. Änderst du die Filter, ändert sich die Vergleichsgruppe und damit auch der Wert. Eine Aktie, die im weltweiten Vergleich im Mittelfeld liegt, kann innerhalb ihres Sektors ganz vorn stehen.
Was du damit anfängst
Der Unternehmensqualität Screener beantwortet eine Frage, die sich sonst nur mit erheblichem Aufwand beantworten lässt: Welche Unternehmen arbeiten über mehrere Jahre hinweg profitabel, verbessern sich dabei und stehen finanziell solide da?
Was er dir nicht abnimmt, ist die zweite Hälfte der Arbeit. Ob das Geschäftsmodell auch in zehn Jahren noch trägt, ob die aktuelle Bewertung vertretbar ist und ob das Unternehmen zu deiner Anlagestrategie passt, steht in keiner Kennzahl. Dafür hast du jetzt aber eine belastbare Ausgangsliste statt einer Sammlung von Namen, die dir irgendwo begegnet sind.
Dieser Beitrag erklärt die Funktionsweise einer Analysemethode und ist weder eine Anlageberatung noch eine Anlageempfehlung. Investieren ist mit Risiken verbunden bis hin zum Totalverlust des eingesetzten Kapitals. Anlageentscheidungen triffst du eigenverantwortlich.
Bereit, Investiqal auszuprobieren?
Registrieren